
#Amorepacific:log
2026.08.20
0 LIKE
1 VIEW
-
-
- 메일 공유
-
https://stories.amorepacific.com/ja/%e3%80%8c%e4%bc%81%e6%a5%ad%e3%81%ae%e8%b2%a1%e5%8b%99%e8%ab%b8%e8%a1%a8%e3%81%ab%e6%b8%a9%e5%ae%a4%e5%8a%b9%e6%9e%9c%e3%82%ac%e3%82%b9%e6%8e%92%e5%87%ba%e9%87%8f%e3%81%8c%ef%bc%9f%e3%80%8d%e3%82%b5
「企業の財務諸表に温室効果ガス排出量が?」サステナビリティ情報「法定開示」の幕開け
いまどきのESGあれこれ #3
文
ソン・ミョングァン サステナビリティ経営センター
Editor’s Note
告白します。私たちはESGオタクです。会議室でカーボンフットプリントの話に目を輝かせ、サステナビリティレポートを読みながら思わず膝を打ちます。周りから「で、それって何?」と何度も聞かれた末に、いっそのこと書いてみようと思い立ちました。化粧品の生老病死からトナカイの生存記まで、予想を少し裏切るESGのお話を用意しました。読んでいるうちに、いつの間にか皆さんもオタクになっているかもしれません。「いまどきのESGあれこれ」は隔月でお届けします。あなたも今日からオタクの仲間入り!
#INTRO. ついに始まる!ESGも法定開示の時代へ
<今年発行したアモーレパシフィックホールディングスのサステナビリティレポート>
「お~ついに出た!」7月、サステナビリティレポートを公式サイトに掲載し、「今年も無事にやり遂げた」と安堵する間もなく、隣の席にいたチームメンバーから思わず声が上がりました。金融委員会が韓国におけるサステナビリティ情報の義務開示基準を確定し、その適用に向けたロードマップを発表したというニュースでした。簡単に言うと、企業のESG情報もこれからは財務諸表と同じくらい重要なものとして扱われるようになるという意味です。
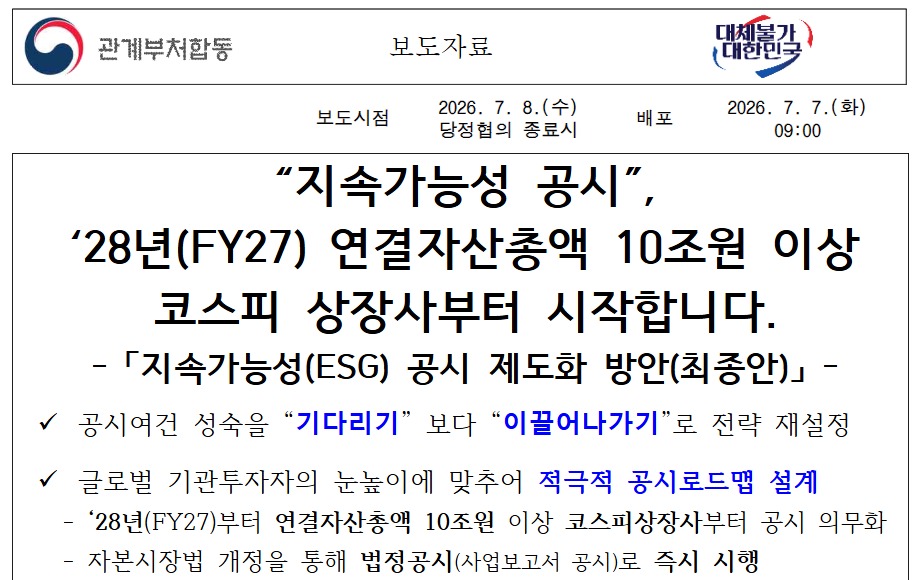
<出典:金融委員会の報道資料の一部>
担当者としては、「ついに来るべきものが来た」と「もう大変なことになった」が交錯する瞬間でした。今日はこの変化がなぜ、何を、どのように変えていくのかをQ&A形式で一緒に紐解いていきます。
Q. サステナビリティ情報の義務開示が必要な理由とは。なぜ今なのでしょうか。
A1. 気候リスクが企業の実質的な価値に影響を及ぼし始めました。 今日の企業活動はステークホルダー、社会経済、自然環境と深く結びついており、相互に依存しています。特に、猛暑、豪雨、干ばつ、寒波、水不足など、気候変動が年々深刻化し、「このままではうちの会社の売上やコストにも本当に影響があるのではないか」という問いに答えなければならないという議論が以前からありました。企業はこれまでサステナビリティレポートを通じて「自慢したいことだけ、したいときに」ESG情報を開示してきました。その結果、いかにも環境に配慮しているかのように見せかける「グリーンウォッシング(Greenwashing)」や不利なことには沈黙する「グリーンハッシング(Greenhushing)」といった問題が浮上しました。これに加えて、国民年金や米国の資産運用会社ブラックロックのような大口投資家が気候リスクを投資判断の重要な指標にしたことで、ESG情報はもはや「企業が定期的に開示すべき、検証された情報」であることが求められるようになったわけです。
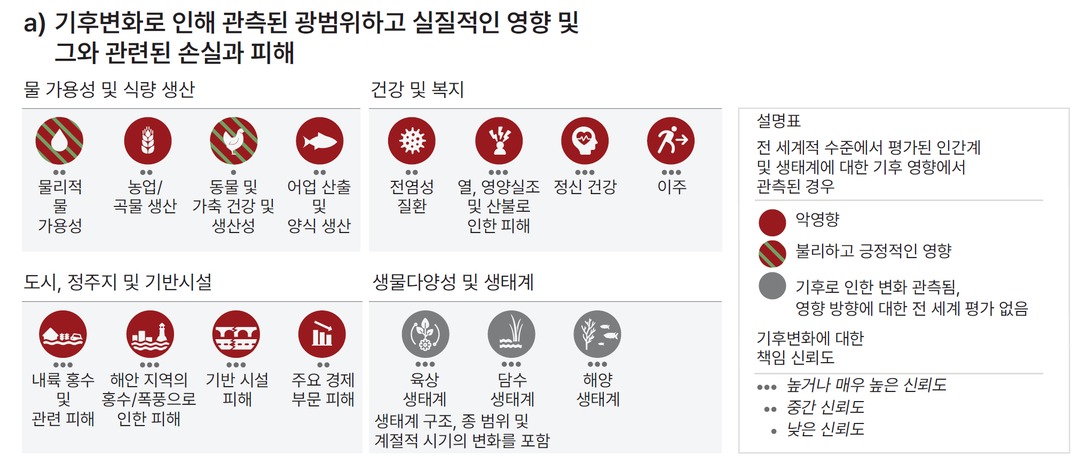
<気候変動による実質的な影響および被害、出典:IPCC気候変動総合報告書2023>
A2. グローバル競争力を確保する必要があります。 EUは既に2024年からESG開示義務化を開始しており、オーストラリア、シンガポール、日本などの先進主要国もその流れに足並みを揃えています。韓国は特に、輸出への依存度が高い国だけに、グローバルスタンダードが求める要件に対応していかなければならない状況なのです。
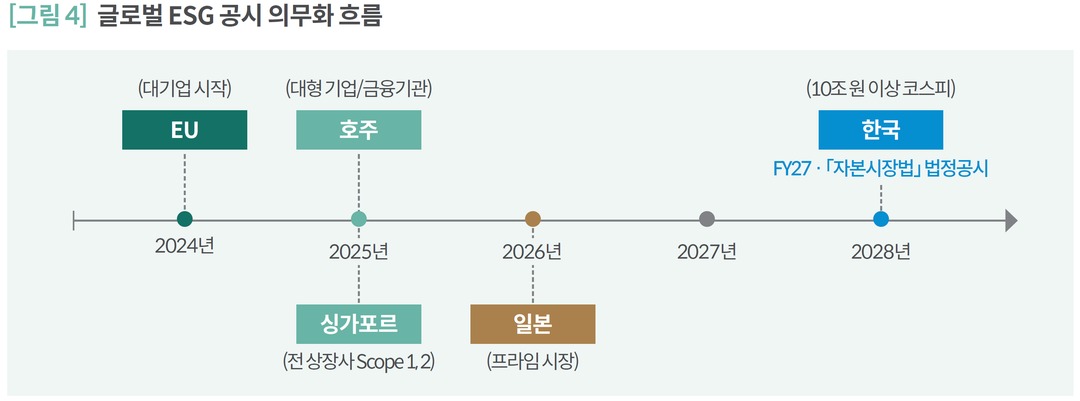
<出典:国会予算政策処>
Q. サステナビリティ情報の義務開示によって何が変わるのでしょうか。
A1. 企業が提供すべき情報が増えます。 気候関連の開示とは、企業がESGに関するリスクと機会を根拠のある数字で伝えることです。これにより、企業が環境や社会的課題に対して、どのような戦略と方向性を備えているのか投資家やステークホルダーが確認できるようになります。特に、気候においては、前回のコラムでご紹介した「気候適応」という概念を、数字によって裏付けなければならない時代が来たということです。
A2. 伝え方の変化:ファクトやデータに基づいて説明しなければなりません。 ESG情報が法定開示に移行すると、報告書に記載する数字に対する責任も重くなります。任意開示の時代には、数字に誤りがあってもひそかに修正して再掲載するか、限られた範囲だけ検証したりして済ませることができました。しかし、これからはきちんとした検証手続きを経る必要があります。また、飾り立てた言葉でごまかしたり、ネガティブな問題があるときに、うやむやにしたりすることもできません。「地球を思う気持ちで」「環境に配慮した取り組みのための努力を続けています」のように、何をしたのか分からない文章はもう通じません。
A3. 対象となる企業の拡大:これからは、「すべての企業」が開示しなければなりません。 2025年時点で、KOSPI上場会社のうちESG情報をサステナビリティレポートとして開示している企業は、27.5%に過ぎません。今回のESG法定開示は、2028年は資産10兆ウォン以上の企業から始まって、2033年には、KOSPIに上場しているすべての企業へと拡大されます。ESG情報への対応をそれほど意識してこなかったB2B企業や中堅企業、業歴の長い企業も、そろそろ準備をしなければならない状況なのです。
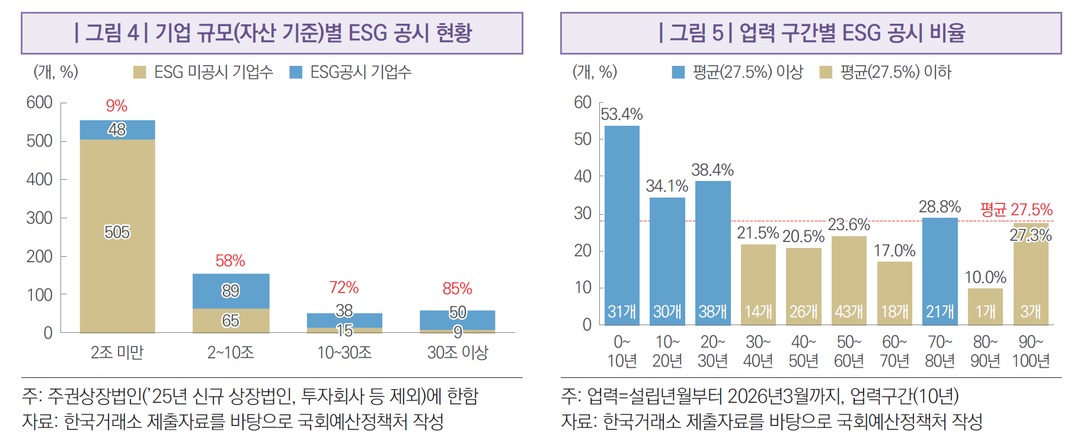
<出典:国会予算政策処>
Q. 企業の現場には、どのような波紋が広がるのでしょうか。
A1. ESG担当部門だけでは対応できません。 サステナビリティレポートの発行は、ESGチームだけの業務でした。しかし、会計基準に沿った形で事業報告書に盛り込まなければならなくなった時点からは、財務・会計部門との連携が欠かせません。それだけでなく、企画・戦略部門と一緒にESGのリスクと機会を企業戦略にどのように反映するかを議論する必要があります。ESGのデータをどのように取りまとめてモニタリングし、管理・検証するかについての検討も必要でしょう。
A2. 当分の間、義務開示と任意開示は共存するでしょう。 法定開示が義務付けられたからと言って、従来のサステナビリティレポートがすぐになくなるわけではないという見通しです。法定開示の対象外となるESG情報(人権、サプライチェーン、生物多様性、情報セキュリティ、労働安全衛生など)は、依然として投資・評価機関、発注企業、消費者などのさまざまなステークホルダーから開示を求められるからです。今後、任意開示と義務開示をどのように統合し、あるいは使い分けていくのかは、それぞれの企業の状況や戦略によって異なってくると考えています。
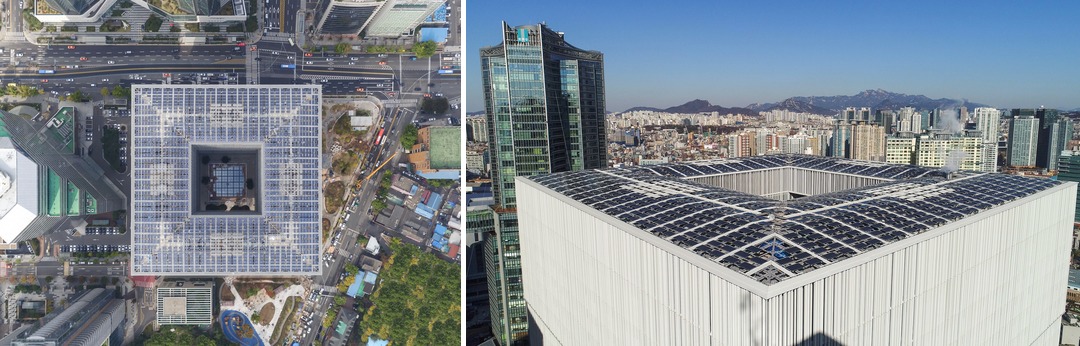
<アモーレパシフィック本社の屋上に設置されたソーラーパネル>
Q. ステークホルダーへの影響はどのようなものでしょうか。
A1. 投資・評価機関:企業に対する長期分析が可能になります。 開示基準や項目が標準化されることで、データの比較や分析がはるかに容易になります。これまでは、温室効果ガス排出量一つをとっても、単位や範囲が会社ごとにそれぞれ異なるため、「正確な比較」というのは、事実上不可能でした。義務開示により基準が統一されれば、競合他社や同業他社を並べて比較できるようになります。特に、AIの進化によりワンクリックで数十件の報告書をベンチマークして順位を付けたり、課題を導き出したりすることができるようになります。
A2. マスコミ:ESGを深掘りした記事を発表できるようになります。 標準化されたデータは、記者にとっても素晴らしい取材源となります。これまでは、企業ごとに順序や単位がそれぞれ異なる資料を一つ一つ確認する必要がありましたが、これからは同じ形式の開示資料をもとに順位、比較、異常の兆しをはるかに容易に捉えることができます。グリーンウォッシングの疑いを取り上げる報道や業種別の比較記事が今後より頻繁に、そしてより精緻な形で出てくる可能性があります。
A3. 市民・環境団体:歓迎すべきことですが、これだけでは十分ではありません。 今回の義務開示は、国際会計基準に基づき策定されただけに、株主および投資家に情報を提供することに焦点が合わせられています。そのため、市民・環境団体から見ると、物足りなさが残るかもしれません。特に、開示の視点には「私たちは気候変動にどれだけうまく適応できているか」は含まれていても、「私たちが環境をどれだけ損なっているか」は抜けているからです。また、人権、労働、サプライチェーン、ガバナンスなど、ESGの主要領域が今回の義務開示の範囲から除外されている点も批判の的となっています。
A4. 競合他社:これからは、お互いの取り組みを詳しく確認することができます。 今までは競合他社の温室効果ガス排出量やサプライチェーンのリスク管理レベルを正確に把握することが困難でした。基準や算定範囲が会社ごとにそれぞれ異なっていたからです。しかし、開示基準が統一されれば、競合他社がわが社の排出量、目標、達成状況をリアルタイムに把握しやすくなり、反対に私たちも競合他社の戦略を参考にすることができるようになります。もはや、ESGも一つの比較可能な競争指標となっていくということです。
A5. 発注企業および消費者:宣言よりも数字を信じる時代が来ます。 グローバル大企業が協力会社の開示データを活用して評価する事例が次第に増えるものと思われます。特に、欧州サステナビリティ・デューデリジェンス指令(CSDDD)などの規制対象となるグローバル企業は、取引先に対しても自社のESG行動規範の遵守を求めるため、関連基準を満たさなければ、取引や契約の締結が難しくなるケースが多くなる見通しです。一般の消費者もまた検証された開示情報をもとに企業とブランドのESGメッセージを判断するようになるでしょう。今後は、宣言的なフレーズよりも客観的なデータと検証結果が消費者の信頼を左右する重要な基準となると思われます。
A6. 第三者保証機関(監査法人、法律事務所):保証市場の競争も激しくなります。 サステナビリティ情報も財務諸表のように、監査法人などの第三者保証を受ける必要があります。韓国の場合、ESGレポートの検証業務をほとんど監査法人以外の機関が担当してきましたが、法定開示への移行に伴い、信頼性確保の重要性が高まったことで、監査法人はもちろん、法律事務所も保証市場に参入し、熾烈な競争が繰り広げられるものと予想されます。
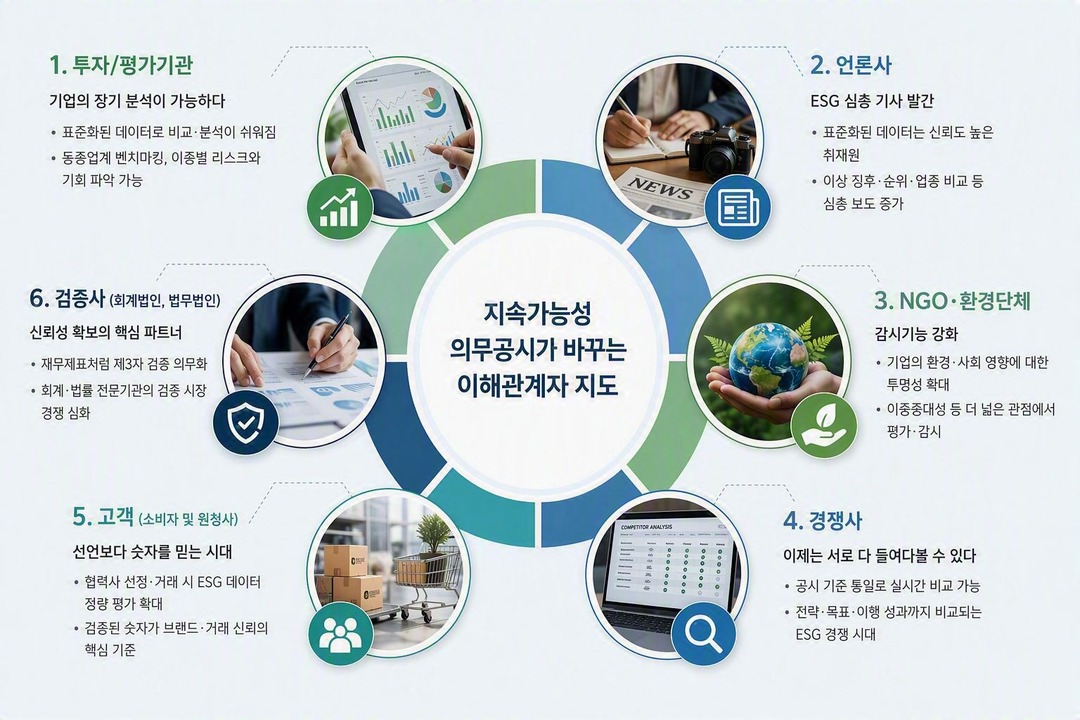
<出典:AIで生成した画像>
Q. 今後企業はどのように対応していけば良いでしょうか。
A1. 必要以上に不安に思わないこと。 開示ガバナンス体制の構築、全社の連結範囲の確定およびデータの整備、カーボンニュートラルに向けたロードマップの策定、温室効果ガスインベントリの構築、気候適応・移行計画の策定など。担当者の立場からすれば、聞いているだけで気が遠くなりそうです。しかし、まだ準備する時間があり、初期の3年間の誤りについては、免責条項もあるため必要以上に不安に思う必要はありません。実際に私たちよりも先に義務開示を始めたEUのグローバル企業も、まだ規定に100%合致するように開示しているところはありません。「間違えたら大変なことになる」というプレッシャーはいったん忘れて、むしろ100ページ以上の長大な従来のサステナビリティレポートをスリム化し、インパクトのあるものにまとめる機会と考えればいいのです。
A2. お金になるESGへの取り組み。 少し刺激的なタイトルにしましたが、紛れもない事実です。「利益の追求」が第一の目的である企業がESG開示が始まったからと言って損失を覚悟して慈善事業に取り組むわけにはいきません。鍵はESGを経営戦略にうまく組み込み、「コスト」ではなく「機会」にすることです。
一例として、近年電力コストが上昇する一方でソーラーパネル設置コストは下がっており、事業所にソーラーパネル設備を備えている場合、10年以内に投資金を回収し、さらには収益も期待できるようになりました。また、別の例を挙げると、気候変動をあらかじめ予測し、主要原料の調達戦略を多角化してコストの上昇リスクを下げたり、製品のカーボンフットプリントを改善したりして、ESG関連の貿易障壁(包装材の規制、プラスチック税、炭素国境調整措置など)に対応することも可能です。環境・社会への影響を製品設計、設備投資、生産・流通のあらゆる段階で考え、経営上の意思決定を支える重要な軸の一つとして捉えるべき時期に来ています。
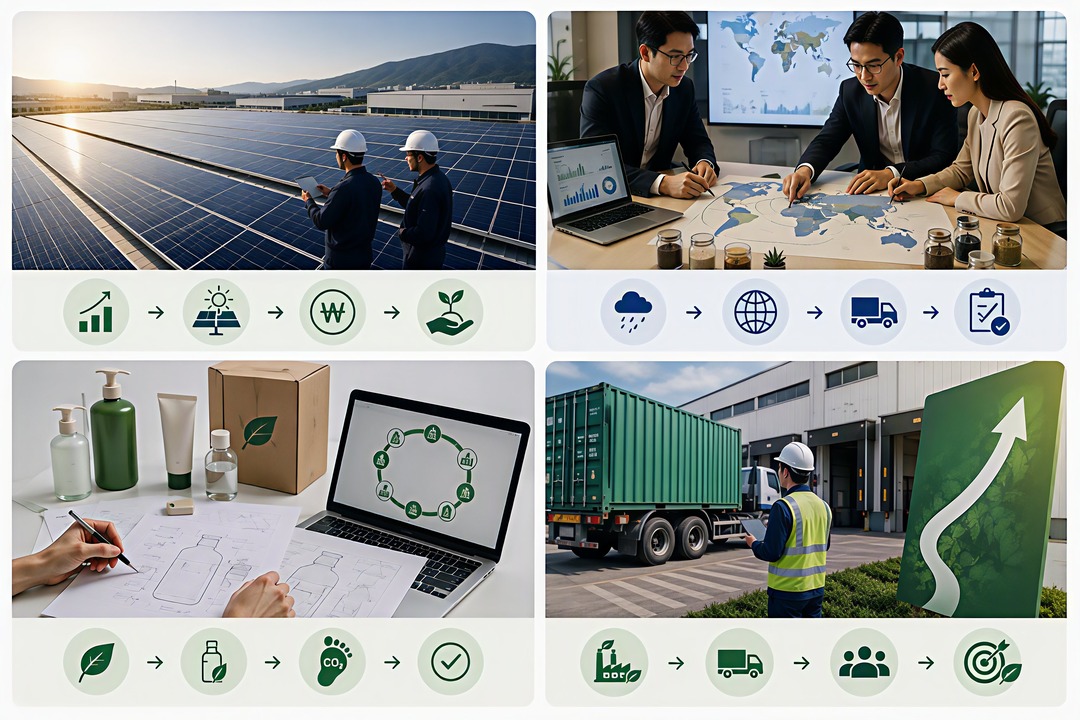
<出典:AIで生成した画像>
#OUTRO
今回の義務開示の発表によりESGの重心はPRからIR(Investor Relations)へと完全に移りつつあります。多くの企業は大小の混乱に直面するでしょうが、一つずつ基準を設定してデータを整備していけば、次第に変化に慣れていくはずです。
最初にこのニュースを聞き、隣の席の同僚が思わず声を上げたように、今後数年間、サステナビリティ経営センターの日常では、大小さまざまな驚きの声が上がることになりそうです。ただ、その声が戸惑いから出るものではなく、一つずつ準備を進める中で生まれる安堵や自信の表れであってほしいと思います。期待と懸念が入り混じった今回の義務開示がうまく定着し、多くの企業のサステナブルな成長へとつながることを期待しています。
<Create New Beautyで危機のなかにチャンスを見出せ!>
 |
ソン・ミョングァン |
|
|
アモーレパシフィック
 |
|
-
Like
0 -
Recommend
0 -
Thumbs up
0 -
Supporting
0 -
Want follow-up article
0